
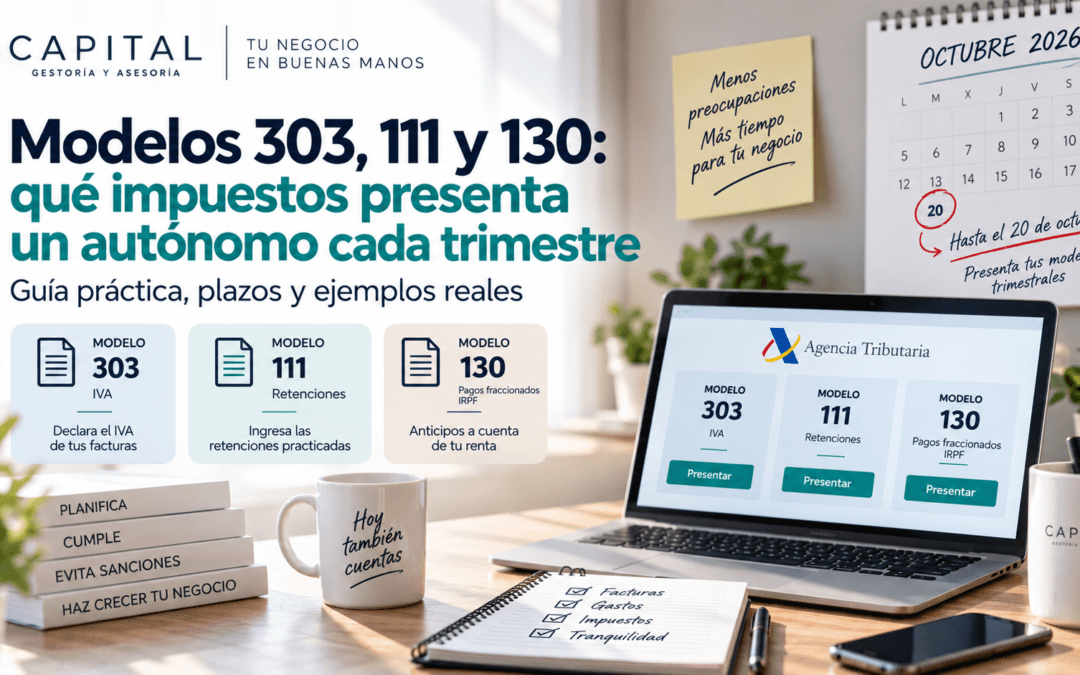
Modelos 303, 111 y 130: qué impuestos presenta un autónomo cada trimestre
Si eres autónomo, probablemente hayas oído hablar de los modelos 303, 111 o 130. Son algunas de las declaraciones trimestrales más habituales, pero no todos los autónomos tienen que presentar los mismos modelos.
Las obligaciones dependen de la actividad, del régimen fiscal, de si tienes trabajadores, de si recibes facturas con retención y de cómo hayas configurado tu alta en Hacienda.
En esta guía explicamos de forma sencilla para qué sirven los principales modelos trimestrales de un autónomo y cuándo puede existir obligación de presentarlos.
¿Qué impuestos presenta un autónomo cada trimestre?
Entre los modelos más habituales encontramos:
- Modelo 303: autoliquidación del IVA.
- Modelo 130: pago fraccionado del IRPF para determinadas actividades en estimación directa.
- Modelo 111: ingreso de determinadas retenciones practicadas.
También pueden existir otras obligaciones como el modelo 115 por alquileres, el modelo 131 para determinadas actividades en estimación objetiva o declaraciones relacionadas con operaciones intracomunitarias.
Por eso no conviene copiar las declaraciones de otro autónomo aunque realice una actividad parecida.
Modelo 303: declaración trimestral de IVA
El modelo 303 es la autoliquidación del Impuesto sobre el Valor Añadido.
De forma simplificada, permite calcular la diferencia entre:
- El IVA que has cobrado a tus clientes en tus facturas.
- El IVA deducible que has soportado en compras y gastos relacionados con tu actividad.
El resultado puede ser una cantidad a ingresar, a compensar o, en determinados supuestos, a devolver.
Ejemplo sencillo del modelo 303
Imagina que durante un trimestre has emitido facturas y has repercutido 2.100 € de IVA.
Durante ese mismo periodo has tenido gastos profesionales con 800 € de IVA deducible.
De forma muy simplificada:
2.100 € − 800 € = 1.300 €
El resultado de la liquidación partiría de una diferencia de 1.300 €, aunque en una declaración real pueden intervenir otros conceptos, regularizaciones y casillas.
¿Todos los autónomos presentan el modelo 303?
No.
Existen actividades exentas de IVA y distintos regímenes especiales que pueden modificar las obligaciones habituales.
Por ejemplo, determinadas actividades sanitarias, educativas o financieras pueden encontrarse exentas cuando se cumplen los requisitos establecidos legalmente.
Por ello, antes de comenzar una actividad es importante determinar correctamente su tratamiento en IVA.
¿Todo el IVA de mis gastos es deducible?
No necesariamente.
Para deducir el IVA soportado debe existir una relación con la actividad empresarial o profesional y deben cumplirse los requisitos establecidos por la normativa.
Además, algunos gastos tienen reglas especiales.
El vehículo, los gastos con utilización mixta profesional y personal o determinados bienes de inversión son ejemplos habituales en los que conviene analizar la deducción antes de incluirla en el modelo 303.
Puedes ampliar esta cuestión en nuestra guía sobre gastos deducibles de los autónomos.
Modelo 130: pago fraccionado del IRPF
El modelo 130 es el pago fraccionado del IRPF utilizado por empresarios y profesionales que desarrollan determinadas actividades económicas en estimación directa.
No es un impuesto distinto del IRPF.
Consiste en realizar anticipos durante el año a cuenta del resultado final que posteriormente se regularizará en la declaración de la Renta.
¿Cómo funciona el modelo 130?
En términos generales se parte del rendimiento de la actividad, calculado a partir de los ingresos y gastos fiscalmente computables.
Sobre este resultado se determina el pago fraccionado aplicando las reglas previstas para este modelo y teniendo en cuenta pagos anteriores y retenciones cuando corresponda.
Por tanto, para preparar correctamente el modelo 130 es fundamental que la contabilidad o los libros registro estén actualizados.
¿Todos los profesionales presentan el modelo 130?
No.
Existe una excepción importante para determinadas actividades profesionales.
Con carácter general, los profesionales no están obligados a efectuar pagos fraccionados cuando, en el año natural anterior, al menos el 70 % de los ingresos de su actividad estuvieron sometidos a retención o ingreso a cuenta.
Cuando se inicia la actividad, este porcentaje se valora atendiendo a los ingresos del propio periodo correspondiente.
Por eso dos profesionales que realizan actividades similares pueden tener obligaciones fiscales distintas.
Modelo 111: retenciones practicadas
El modelo 111 se utiliza para ingresar en Hacienda determinadas retenciones e ingresos a cuenta practicados sobre rentas satisfechas por el autónomo o la empresa.
Una situación habitual es la de un autónomo que tiene trabajadores contratados y practica retenciones de IRPF en sus nóminas.
También puede existir obligación cuando se reciben facturas de determinados profesionales que incluyen retención.
Ejemplo de una factura profesional con retención
Imagina que un abogado, diseñador, consultor u otro profesional te presta un servicio y emite una factura con retención de IRPF.
La cantidad retenida no se la pagas al profesional.
La conservas temporalmente para posteriormente ingresarla en Hacienda mediante la declaración correspondiente.
El modelo 111 sirve precisamente para declarar e ingresar este tipo de retenciones, además de las correspondientes a rendimientos del trabajo y otros conceptos contemplados por la normativa.
¿Tengo que presentar el modelo 111 si no tengo trabajadores?
No tener empleados no significa necesariamente que nunca tengas que presentar el modelo 111.
Podrías recibir facturas de profesionales sometidas a retención y convertirte, por ese motivo, en obligado a retener.
Por el contrario, si no pagas ningún tipo de renta sometida a estas retenciones, puede no existir obligación de presentar el modelo.
¿Qué pasa si estoy dado de alta en el modelo 111 pero un trimestre no tengo retenciones?
Hay que distinguir distintas situaciones.
La Agencia Tributaria establece que puede existir una declaración negativa cuando se hayan satisfecho rentas sometidas a retención pero, por su cuantía, no se haya practicado ninguna retención.
Sin embargo, si durante el periodo no se ha satisfecho ninguna renta sometida a retención, no procede simplemente presentar una declaración negativa de forma indefinida.
Puede ser necesario revisar la situación censal y comunicar la correspondiente baja de la obligación cuando realmente haya dejado de existir.
Modelo 115: si pagas el alquiler de un local
Aunque este artículo se centra en los modelos 303, 111 y 130, existe otro modelo muy frecuente entre autónomos: el modelo 115.
Se utiliza para declarar determinadas retenciones practicadas sobre alquileres de inmuebles urbanos destinados a la actividad.
Por ejemplo, si desarrollas tu actividad en un local alquilado y la factura del alquiler está sujeta a retención, puede existir obligación de presentar este modelo.
¿Cuándo se presentan los impuestos trimestrales?
Con carácter general, las declaraciones trimestrales se concentran en cuatro momentos del año:
- Abril: declaraciones correspondientes al primer trimestre.
- Julio: declaraciones correspondientes al segundo trimestre.
- Octubre: declaraciones correspondientes al tercer trimestre.
- Enero: declaraciones correspondientes al cuarto trimestre y determinadas obligaciones anuales.
Las fechas exactas pueden variar dependiendo del modelo, del sistema de pago y del calendario tributario de cada ejercicio.
¿Cuál es el plazo del tercer trimestre de 2026?
Para el tercer trimestre de 2026, el calendario oficial de la Agencia Tributaria establece, con carácter general, el 20 de octubre de 2026 como fecha límite para presentar, entre otros, los modelos:
- 303 de IVA.
- 130 de pagos fraccionados de IRPF.
- 111 de retenciones.
- 115 de retenciones de determinados alquileres.
Si vas a domiciliar el pago u optar por determinados sistemas de ingreso, pueden existir fechas anteriores, por lo que no conviene esperar al último día.
¿Qué documentación necesita la gestoría para preparar el trimestre?
Para poder preparar las declaraciones correctamente conviene entregar la documentación completa y con suficiente antelación.
Entre la información habitual se encuentra:
- Facturas emitidas a clientes.
- Facturas recibidas de proveedores.
- Gastos de la actividad.
- Información sobre nóminas y trabajadores.
- Facturas profesionales con retención.
- Facturas de alquiler cuando exista retención.
- Operaciones realizadas con otros países.
- Compras de bienes de inversión.
- Cualquier cambio importante producido durante el trimestre.
¿Puedo meter una factura de un trimestre anterior?
El tratamiento dependerá del impuesto y de las circunstancias concretas.
En materia de IVA existen reglas específicas sobre el momento en que puede ejercitarse el derecho a deducir las cuotas soportadas.
Por eso, encontrar una factura antigua no significa necesariamente que esté perdida, pero tampoco conviene incluirla en cualquier trimestre sin comprobar previamente cómo debe registrarse.
¿Qué ocurre si el trimestre sale a pagar?
Que una declaración salga a pagar no significa necesariamente que el negocio haya tenido un mal resultado.
Por ejemplo, en el IVA estás ingresando principalmente la diferencia entre el impuesto cobrado a clientes y el IVA deducible soportado.
Por eso es recomendable no considerar todo el dinero recibido en las facturas como disponible.
Una buena práctica es reservar periódicamente una parte de la tesorería para atender las obligaciones fiscales.
¿Y si un trimestre no he facturado nada?
No tener ingresos no significa automáticamente que puedas ignorar tus declaraciones fiscales.
Si continúas dado de alta en una obligación periódica puede seguir existiendo obligación de presentar determinados modelos, incluso cuando no haya actividad o el resultado sea cero.
La respuesta dependerá del modelo y de la situación censal.
Si has dejado definitivamente la actividad, además de dejar de emitir facturas hay que tramitar correctamente las bajas correspondientes.
¿Qué pasa si presento un trimestre fuera de plazo?
Presentar una declaración tarde puede generar consecuencias económicas.
Estas serán distintas dependiendo de si la declaración resulta a ingresar, de si Hacienda ha realizado previamente un requerimiento y de las circunstancias del caso.
Si detectas que has olvidado una declaración, suele ser conveniente revisarla y regularizar la situación cuanto antes en lugar de esperar a recibir una comunicación de Hacienda.
No todos los autónomos presentan los mismos modelos
Este es uno de los puntos más importantes.
No existe un paquete universal de “impuestos del autónomo”.
Las obligaciones fiscales deben determinarse según:
- La actividad desarrollada.
- El régimen de IVA.
- El régimen de IRPF.
- La existencia de trabajadores.
- Las facturas recibidas con retención.
- El alquiler del local.
- Las operaciones internacionales.
- Otras circunstancias particulares del negocio.
El alta inicial determina gran parte de tus obligaciones
Cuando empiezas una actividad comunicas a Hacienda cuáles son tus obligaciones tributarias.
Por eso un error en el alta puede provocar posteriormente declaraciones incorrectas, modelos que faltan o modelos que se están presentando sin necesidad.
Si estás empezando puedes consultar nuestra guía sobre cómo darse de alta como autónomo en 2026.
¿Necesitas ayuda con tus impuestos trimestrales?
En Capital Gestoría y Asesoría gestionamos la fiscalidad y contabilidad de autónomos y empresas.
Revisamos las facturas, contabilizamos ingresos y gastos, calculamos las declaraciones y controlamos los plazos para que sepas qué tienes que presentar y cuánto debes pagar.
También te ayudamos a revisar qué gastos pueden ser deducibles. Puedes consultar nuestra guía sobre gastos deducibles para autónomos.
Capital Gestoría y Asesoría
Toledo · Madrid
925 910 214
hola@capitalgestoria.es
Contacta con Capital y deja tus impuestos trimestrales en nuestras manos →